要点:
宏观面上,目前俄乌战争持续,战争带来的政治及地缘变局会对全球市场产生深远影响,目前市场已经开始调低对于3月加息幅度的预期。基本面上,铜市呈现出外强内弱的格局。一方面,海外铜市场仍处于供需偏紧的格局中,LME库存在低位水平徘徊,去库趋势将延续,低库存格局在近期难以有明显扭转,且俄乌局势继续深化、贸易制裁的忧虑情绪笼罩市场,均为LME铜价提供了较强的上冲动能;另一方面,国内铜市场供需呈现偏宽松格局,上期所铜库存自1月底以来继续走高,累库较往年明显提速。虽然国内铜下游企业陆续返工,但复工节奏相对较为缓慢。随着消费旺季的临近,需求有望逐渐回暖,铜市供需将迎来新的平衡格局。后期关注下游复工和订单情况。总体而言,经历近期大涨后,铜价面临一定调整压力,后市沪铜上行空间不宜高估,预计沪铜在3月底前以高位震荡行情为主,主力合约运行范围为72000-76000元/吨。
正文:
01
宏观事件刺激沪铜强势走高
近期沪铜走势主要由受宏观因素指引,在俄乌冲突、美联储加息预期等多重事件的刺激下,沪铜自2月以来表现强势,走出震荡反弹的行情,目前主力合约期价在75000关口附近运行,回到去年10月高点位置。
02
铜供给端分析
2.1 全球铜精矿供应逐渐恢复
全球疫情方面,Worldometer实时统计数据,截至北京时间2022年3月6日6时30分,全球累计确诊新冠肺炎病例445093135例,累计死亡病例6014632例。全球单日新增确诊病例1642621例,新增死亡病例6459例。数据显示,韩国、德国、越南、荷兰、俄罗斯是新增确诊病例数最多的五个国家。
目前供应端继续维持稳定。LasBambas虽再次受到堵路干扰,暂时对市场影响不大。俄乌之战尚未对铜精矿供应构成影响,铜精矿运输处于正常状态。俄罗斯可外销铜精矿量较少,主要出口至中国及哈萨克斯坦,对铜矿端的影响较小。相比之下,俄罗斯对欧美及欧洲其他地区的铜和铜材的出口量较大。
矿业作为秘鲁经济的引擎,该行业出口占秘鲁总出口的60%。从铜生产情况来看,2021年12月秘鲁铜产量为210,106吨,较上年同期的222,265吨减少5.47%。12月18日秘鲁拉斯班巴斯铜矿因道路受到封锁而停工两周,使得12月秘鲁铜产量出现同比降低的局面。不过2021年全年铜产量为230万吨,同比增长6.94%。主要由于2020年基数相对较弱,尤其是2020年的第一季度和第二季度的新冠疫情导致矿场停止或缩减作业。秘鲁2025年指导产量为300万吨,主要考虑2023年Quellaveco投产以及其他运营中矿山的扩产。
智利是全球最大的铜生产国,据智利统计局发布的数据显示,智利2021铜产量下降1.9%至562.3万吨,创下自2017年智利生产550.3万吨铜以来的最低水平。目前智利国内的矿山老化,使得矿石质量不断下降。步入2022年,1月份智利铜产量为42.57万吨,创下2011年以来同期最低水平,环比降低15%,同比降低7.5%。智利铜产量在新一年的年初通常会呈现下降,而且会根据矿石质量的程度而起伏不定。今年1月智利铜矿产量下降,主要受智利国家铜业公司(Codelco)产量疲软影响。智利国家铜业公司的铜产量1月同比下降15%,至12.08万吨。全球最大铜矿Escondida产量1月同比下降4.4%,至8.1万吨。由嘉能可和英美资源集团合资的Collahuasi铜矿当月产量同比下降10%,至5.13万吨。目前部分矿山可能正在进行疫情期间推迟的土方工程和维护工作。智利国家铜业公司Codelco近日表示,Chuquicamata冶炼厂在今年晚些时候的维护计划将限制精炼金属的产量。此外,在经历了十多年的干旱后,水资源短缺可能也对智利中部矿区的运作产生了影响。且“高原冬季”期间的季节性降雨可能影响了一些远北地区的作业。
秘鲁2021年实现铜产量230万吨,同比增长约7%。虽然秘鲁曾有几次抗议活动使得一些主要业务陷入瘫痪,但对秘鲁铜产量影响有限。自7月总统佩德罗·卡斯蒂略(PedroCastillo)就职以来,针对矿业公司的抗议活动激增。这位社会党领导人承诺与铜矿行业达成一项新协议,并将利润重新分配给安塔米娜周围的Andean社区、MMG的LasBambas和嘉能可的Antapaccay等。秘鲁矿业、石油和能源协会表示,大多数抗议者要求采取措施限制盆地源头的开采,因为矿商忽视这些地区受到水资源法的保护。
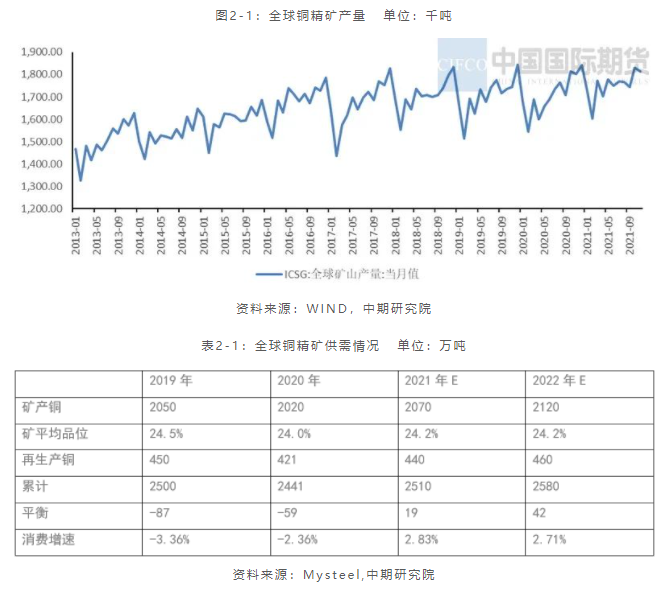
据WBMS,2021年1-12月全球铜市供应短缺39.7万吨,2020年全年供应短缺69万吨。全球矿山铜产量为2137万吨,较2020年增加3.8%。1-12月全球精炼铜产量为2466万吨,较去年同期增加2.1%。近日全球铜企陆续公布了2022年铜产量指导,产量较2021年下降的铜企占据多数。必和必拓159-176万吨;南方铜业92.2万吨;第一量子矿业81-88万吨;英美资源68-76万吨;安托法家斯塔66-69万吨。
总体而言,在疫情干扰因素减弱,及铜矿生产逐步恢复的背景下,预计2022年矿产铜达到2120万吨,再生铜产量也有望实现小幅增长,2022年产出预计为2580万吨,全球表观消费2580万吨,表观消费增速2.71%。2024年或2025年全球铜矿供应将迎来重大转折点。
2.2 国内铜矿储量有限进口依赖严重
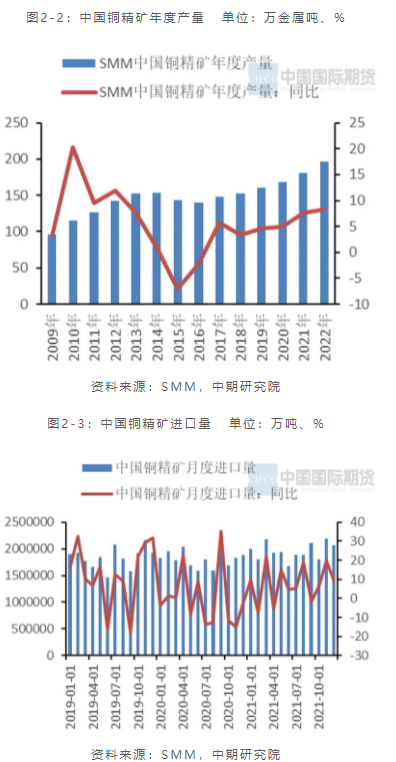
储量占比,近年来铜精矿产量上升的势头有所放缓。2021年1-12月铜精矿产量为185.48万吨,同比增加10.84%。预计2022年国内铜精矿产量达到196万吨,同比增长8.3%。在冶炼厂的原料中,国产铜精矿产量仅占到较小的比重。虽然进口铜精矿的品质较国产铜精矿略胜一筹,但在结合了运输成本和到厂时间等因素后,相比而言,国产铜精矿较进口铜精矿更具备性价比优势,因此冶炼厂对国产铜精矿的需求也是居高不下。
目前中国仍需依靠大量进口铜精矿来满足国内需求,冶炼厂对进口铜精矿具有较高的依赖性。近年来铜精矿进口量已从1995年的48.5万吨增长至2020年的2179万吨。2021年处于国内冶炼产能扩张的高峰阶段,进口铜精矿仍是供应来源的主要渠道。2021年1-12月份铜精矿进口量总量为2340.45万吨,较2020年1-12月的2176.51万吨增加7.5%。截至3月4日,中国7个主流港口铜精矿库存77.3万吨,较前一周增加7.7%。
2.3 电解铜企业即将迎来检修季
2021年下半年冷料市场供应紧张,对国内冶炼厂生产构成了一定影响,随着全球供应端逐步改善,冶炼厂产量在步入2022年后逐渐趋于正常水平。据SMM初步调研数据显示,2022年1月电解铜产量为81.81万吨,同比增长2.5%,环比下滑6%,1月电解铜产量不及市场预期,主要由于南方某大型冶炼厂的检修影响量远超预期,旗下三家冶炼厂总影响量超4万吨。预计2月国内电解铜产量为80.02万吨,环比增长0.26%,同比增加0.89%。2月电解铜产量环比增长,主要由于冶炼企业在2月春节假期阶段并未放假,铜矿原料供应充足,且另有部分冶炼企业检修后恢复生产。
受诸多因素干扰,北方市场铜冶炼企业复工复产时间延迟,消费复苏时间也随之退后,冶炼企业发货量受到影响。冶炼企业虽选择了铁运运输,但运输时间延长,因此近期市场到货不多。目前冶炼厂基本维持着正常投料,一季度库存充足,且不急于备二季度库存,国内粗炼的扩建产能基本集中在3季度之后,这使得冶炼厂在现货市场大量采购的积极性不高,仍以执行长单为主,少量现货成交集中于3月份。而买方对二季度TC存在一致看高的预期,在供应端扰动减弱的背景下,TC的天平逐渐向买方市场倾斜。相比2021年,2022年卖方提供的长单量有所增长,长单基本能满足大部分冶炼厂的一季度原料采购需求,部分冶炼厂仅需补充少量现货。目前冶炼厂仍有利润空间,TC居高不下,预计今年国内冶炼厂的生产积极性仍较高。
从铜精矿TC的表现来看,目前呈上行态势,截至3月4日,现货TC达到66美元/吨。主要由于铜精矿供应转向宽裕,而冶炼厂将迎来三四月集中检修,需求相对疲弱,因此铜精矿供应宽松的预期也愈加强烈。
预计2022年国内精炼铜产量增速主要来自于汇盈、阳新宏盛、中条山、东营方圆的贡献。2021—2023年中国冶炼和精炼产能将继续扩张,但扩张势头将放缓,铜冶炼和精炼年均增速分别为3.6%和3%,精炼产能的释放将快于粗炼产能。
表2-2:中国新增精炼产能、粗炼产能情况 单位:万吨
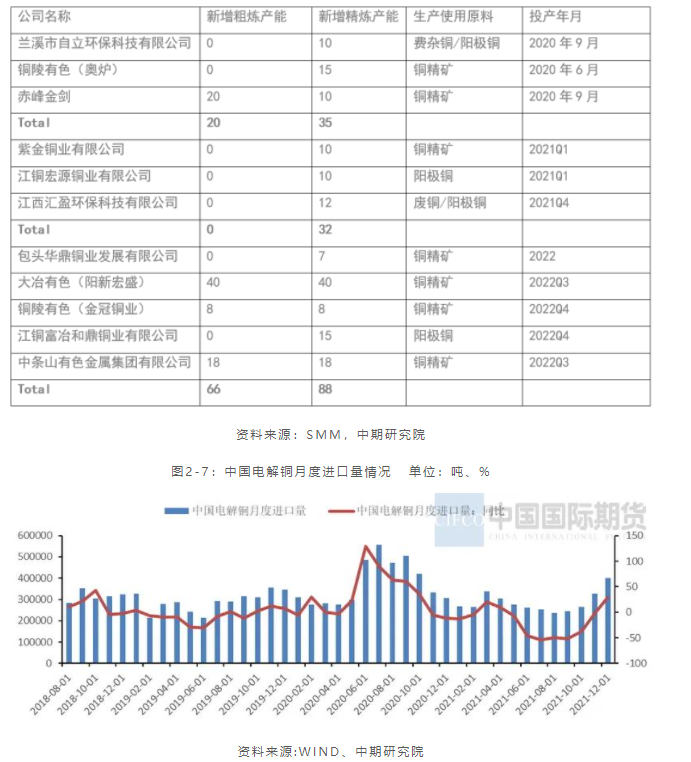
精炼铜进口方面,2021年进口窗口在上半年关闭,且受到了全球海运运力紧张的困扰,因此使得去年电解铜进口量逐步回归到正常水平。2021年1-12月中国精炼铜累计进口344万吨,同比下滑23.91%。
从库存来看,近期LME铜价在海外铜紧张的推动下大幅走高,电解铜出口盈利窗口也随之扩大至2600元/吨左右,进而刺激了国内铜出口量增长。在主流市场库存小幅下滑的同时,保税库存则在继续增加。近期沪伦比值表现仍不理想,倒挂幅度明显,保税区交易活跃度下滑,清关进口量较少,库存呈增加趋势。
随着铜价的不断走高,下游企业的畏高情绪和资金压力也有所提升,铜杆下游采购意愿明显回落。
2.4 废铜进口量将呈现季节性萎缩
2020年10月19日,生态环境部等部门正式印发关于再生铜(黄铜)税号等细则通知,再生铜原料标准在2020年11月1日起实施。新政策允许符合标准的优质废铜自由进口,不再限定进口企业的必须拥有加工体系,并不再受批文数量限制。据SMM测算,仅从金属含量来看,88%的六类废铜能满足再生(黄)铜原料新标准,因此新标准对金属量的要求,并未对废铜进口有明显限制作用。据海关数据显示,2021年1—12月我国累计进口再生铜169.27万吨,同比增长79.35%。其中12月再生铜进口16.16万吨,铜锭4.18万吨,共20.34万吨,环比减少1.05万吨。废铜进口量大幅攀升,主要来自于三方面因素的推动。首先,废铜自由进口政策的落实,有效提高了国内废铜进口贸易商的进口积极性;其次,2021年铜价飙涨较大程度刺激了全球废铜货商的出货热情,有利于去库存化进程的加速;再次,2021年新增产能较大,而国内废铜则供给趋紧,在国内废铜价格上涨的背景下,海外废铜货源的吸引力随之增强。
近期铜价迎来大涨行情,废铜价格在财税40号文件的影响下,表现则相对平淡,未出现明显的跟涨迹象。目前市场上多数铜厂仍以不含税的价格采购废铜,在各地税收优惠政策可能存在差别的背景下,废铜市场价格不一、区域价格有明显差异。废铜进口到港将集中在春节后。预期期间进口量将呈现季节性萎缩,废铜进口量1-2月会明显下降,到3月货物到港量会有所回升。
总体而言,在碳达峰、碳中和的双碳目标下,废铜需求量将只增不减。今年国内废铜产能将继续提高,年内将有34万吨再生铜杆产能投产,加上今年下半年的再生铜杆新增的产能,今年需求量将继续增加。随着清关手续的不断规范,预计2022年废铜进口量将继续增长,预计进口量为170-175万吨,国内废铜市场在中短期内将维持供应偏紧的格局。
03
终端需求分析
3.1 国家电网力推电网转型升级
我国的电网建设已高歌猛进了十多年,目前已经组网完毕,这意味着电网投资已从高速增长转入高质量发展阶段。2021年电网工程计划投资额4730亿,较2020年计划投资额增长2.8%。2021年全国1-12月电网工程投资额完成4951亿元,同比上涨1.1%。2021年电网铜交货量数据同比基本持平,但与2019年相比,则出现明显回落。
2022年电网工程计划投资额首次突破5000亿大关,达到5012亿元,较2021年同比增长8.84%。跟踪历年来各月国内电网投资额完成情况,发现投资额主要集中于下半年时段,且考虑到电力消费的季节性因素影响,电网投资在四季度一般会提速。其中设备招标生产主要集中在三季度,这意味着在6-7月这个时间段,生产企业对铜的采购量会出现集中性的增长,进而有利于带动铜市场需求。
图3-1:国内电网基本建设投资完成情况 单位:亿元、%
2021年是中国开启“碳达峰、碳中和”征程的元年,在碳中和目标指引下,中国重点从电力深度脱碳和提高终端电气化率两个方面着手降低碳排放,电力深度脱碳将催生风电、光伏清洁能源的大力发展,而提高终端电气化率将令工业领域能源消耗煤改电,交通领域新能源车大力发展。未来五年里,国家电网将投资超过2万亿元,推进电网转型升级。其中,将投入500多亿元,用于关键核心技术研发,持续完善各级电网网架,加快建设新型电力系统,促进能源清洁低碳转型。预计国内2021-2025年光伏和风电年均铜需求量在55.4-66.9万吨,到2030年光伏和风电发电铜需求或达85万吨。海外预计年均铜需求量在49.45-57.9万吨,预计到2030年光伏和风电发电铜需求约60万吨。
3.2 汽车产销实现开门红
今年1月汽车产销实现开门红,总体产销形势保持平稳。据中期协公布的数据显示,1月中国汽车产销量分别达242.2万辆和253.1万辆,环比分别下降16.7%和9.2%,同比分别增长1.4%和0.9%,汽车产销量呈现稳步小幅增长。目前国内疫情多点频发使得汽车产业链、供应链面临的风险增加,后期各地政府将积极出台稳增长相关政策,以确保市场需求的相对稳定。同时芯片问题仍是市场关注的焦点,一季度汽车市场仍将受到芯片短缺问题的困扰,不过供应不足的问题有望得到一定程度的改善。
展望2022年,随着芯片及原材料价格的影响逐步削弱,且汽车行业库存处于低位,预计2022年汽车销量趋于乐观,自主品牌崛起的迹象将更为明显,市场份额有望突破历史瓶颈。预计2022年汽车销量有望达到2785万辆(+7.0%)。目前国内汽车行业正处于成长期向成熟期过渡的阶段,正增长仍将是未来市场运行的主旋律。预计汽车年产销规模在三五年内可超3000万台。高盛预计2022年全球汽车产量为8500万辆。
图3-3:国内新能源汽车销量情况 单位:万辆
在一系列政策的推动下,目前新能源车仍保持着强势增长。2022年1月份新能源汽车产销量分别达到45.2万辆和43.1万辆,环比下降12.6%和18.6%,同比增长1.3倍和1.4倍。预计受供给端车型逐步完善及竞争力提升的带动,新能源汽车在2022年将保持较高景气度,预计今年国内新能源汽车销量将突破500万辆。目前新能源汽车产业的发展趋势向好,但仍处在“爬坡过坎”的关键时期。后期随着《节能与新能源汽车技术路线图2.0版》、《新能源汽车产业发展规划(2021-2035年)》出台,预计新能源汽车将呈现产销并增的局面,按照目前的发展趋势,我国有望提前实现“2025年新能源汽车20%市场份额”的中长期规划目标。
目前全球大力发展新能源汽车行业,符合倡导的“碳中和”需求。随着全球汽车电动化大时代加速到来,新能源车用铜将保持强劲的增长趋势。根据ICSG数据,传统汽车单车用铜量23kg,混合动力电动汽车单车用铜量是40kg,插电式混合动力汽车单车用铜量是60kg,而纯电动车单车用铜量是83kg。预计我国新能源汽车耗铜量在2025年有望达到61.8万吨,较2020年增长486%,增速显著。预计全球新能源汽车销量规模在2025年可达2000万辆,将拉动154.5万吨的精炼铜需求。
2022年1月份家用空调总产量1307万台,同比下滑8.4%。销量1331万台,同比-5.33%,具体而言,外销表现强于内销。1月空调内销量559万台,同比下滑9.33%。1月空调出口量773万台,同比下滑2.09%。1月空调工业库存2147万台,环比下滑1.11%,同比增长10.05%。从以往的规律来看,每年1-2月份空调市场在春节因素的影响下,产销节奏会出现较大的变化。今年1月空调产销同环比均呈现下滑,主要由于部分企业在1月下旬后开始休假,工作时间较2021年缩水。企业受零售端表现不振及空调行业库存偏高的综合影响,心态趋于谨慎,进而对出货端也构成了一定影响。
展望2022年,我们对空调行业运行持谨慎乐观态度,走势核心取决于内销市场的复苏情况。预计2022年家用空调销量为15166万台,同比增长0.1%,其中内销量为8607万台,同比增长3.2%,空调内销需求与经济恢复、地产后周期及2022年零售预期拉动息息相关。鉴于原材料价格高企,空调企业出于成本方面的考虑,难有较大的降价空间。出口量为6559万台,同比下滑3.7%。在经历了2年的出口高增长状态后,随着海外产能的逐步恢复,主要的空调贸易对象的订单可能大幅回流海外,最终将影响空调出口的表现,在诸多不确定因素的干扰下,空调出口将很难再保持高增速。
04
沪铜后市将高位震荡
宏观面上,目前俄乌战争持续,战争带来的政治及地缘变局会对全球市场产生深远影响,目前市场已经开始调低对于美联储3月加息幅度的预期,近期需重点关注欧洲地区的货币政策的变化。基本面上,铜市呈现出外强内弱的格局。一方面,海外铜市场仍处于供需偏紧的格局中,LME库存在低位水平徘徊,去库趋势将延续,低库存格局在近期难以有明显扭转,且俄乌局势继续深化、贸易制裁的忧虑情绪笼罩市场,均为LME铜价提供了较强的上冲动能;另一方面,目前国内铜市场供需呈现偏宽松格局,上期所铜库存自1月底以来继续走高,已回到去年6月中旬的水平,累库较往年明显提速。虽然国内铜下游企业陆续返工,但复工节奏相对较为缓慢。随着消费旺季的临近,需求有望逐渐回暖,铜市供需将迎来新的平衡格局。且国内政策将迎来集中释放期,需关注中央对房地产以及基建给市场带来的消费预期。总体而言,经历近期大涨后,铜价面临一定调整压力,后市沪铜上行空间不宜高估,预计沪铜在3月底前以高位震荡行情为主,主力合约运行范围为72000-76000元/吨。








