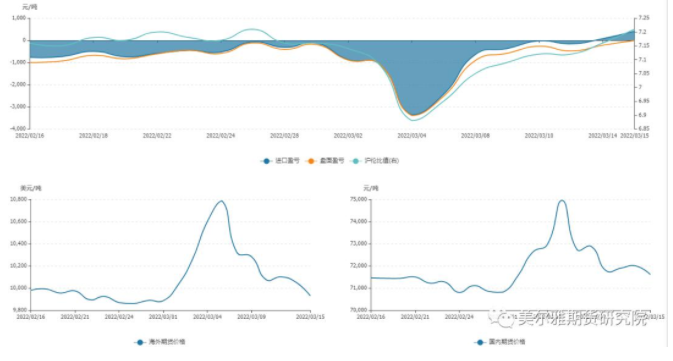
自俄乌局势急转直下以来,全球金融市场经历巨震,大宗商品中的能源,金属,波动率显著提高,伦铜价格一度上破历史新高,沪铜价格被动跟随,走出宽幅巨震走势,沪铜期权的VIX指数创下年内新高,接近去年10月份高点。在之前的异动点评中我们已经分析了上行的两大驱动和后续的发展,随着俄乌双方从战场走向谈判桌,铜价的平衡之路也就此展开,可以观察到国内的进口窗口从巨额亏损迅速收窄转为小幅盈利,伦铜现货年内首次转为贴水交易,这些数字现象背后是市场对于铜价再平衡的交易,而本文想要分析的是从进口窗口收窄的驱动来看,后期会有怎样的演变方式,又暗藏怎样的交易机会了?
图1:沪铜VIX指数重心显著抬升
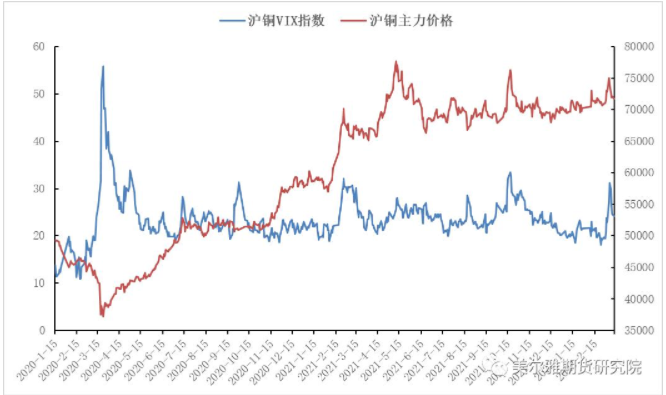
图2:进口窗口从巨额亏损转为小幅盈利
一
国内去库拐点初现,消费恢复尚可
从进口盈亏的计算公式中,我们不难发现,引导进口亏损收窄的变量大都是价格因素带来了,由于伦铜与沪铜价差过大,出口有盈利并可以获得无风险收益,此时内外反套的交易会带来这种进口亏损的逐步收窄。但贸易商在选择做内外反套的动机是什么了?第一个我认为还是基于当前时点往后,国内逐步进入旺季消费,且库存拐点初现更加坚定的内外反套的信心。
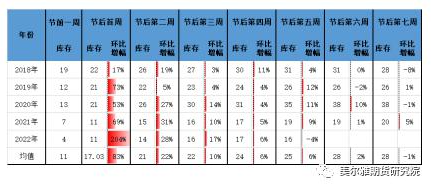
上期所3月11日铜库存16.17万吨,周环比减少6283吨;社会库存减少1.14万吨至21.6万吨,两方库存变化来看,国内下游确实已经进入补货生产的节奏中,库存拐点初现。与此同时,我们从上期所历年春节节后的铜库存变化对比来看,今年铜库存除了在节后三周的累库速度偏快以外,累库高度,去库拐点时间相对价格来说都是有利的,符合我们之前对于国内累库高度不高的判断,而去库拐点的提前与出口盈利窗口打开,国内部分精铜流出海外也有一定关系。
图:上期所去库拐点初现
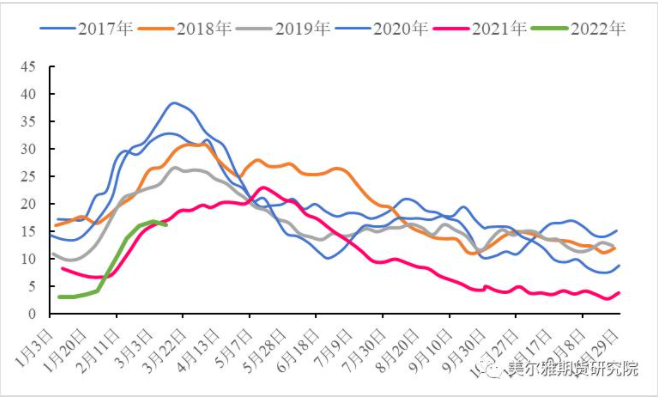
图:上期所春节节后铜库存变化
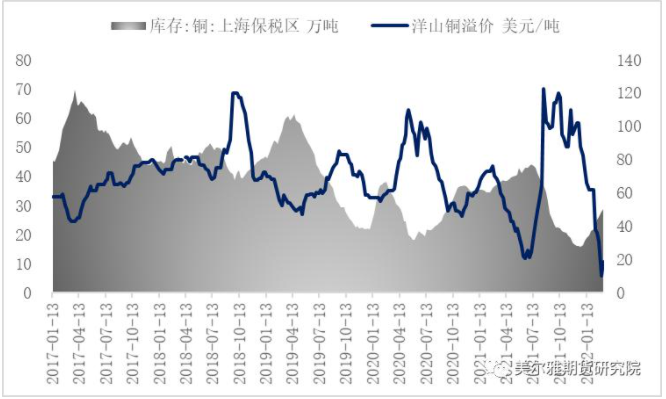
进口亏损的收窄也带来了洋山铜溢价的回升,截至3月16日洋山铜溢价31.5美元/吨,较3月9日低点翻了3.5倍,尽管此时保税区库存仍在累升中,但保税区作为全球铜库存的蓄水池,将发挥它的平衡作用,供需的天平有逐渐向国内转移的趋势,这将限制保税区库存累库的总高度,因此我们延续此前判断,保税区库存水平达到30-35万吨区间水平运行。
图:保税区累库但洋山铜溢价好转
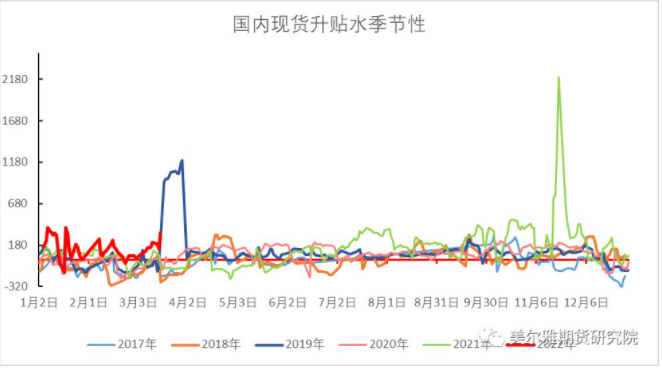
区域性的供需平衡状态其实也在发生着变化,国内步入消费补库季之后,现货高升水持稳,维持在200元/吨以上的升水,期现结构呈现BACK,升水的高位和期现结构说明国内的累库基本到头,持货商更愿挺价交易,消费预期在上半年依然是偏好的节奏,从这个角度看,如果没有意外,海内外的供需天平正从外紧内松向平衡状态转变。
图:国内现货升水高位持稳
二
LME铜库存小幅累升,暂难有大幅交仓预期
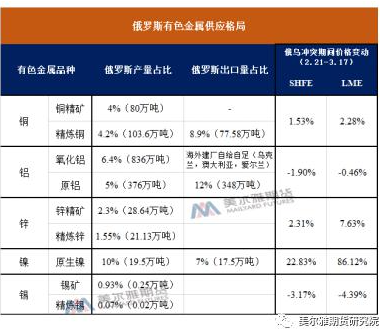
俄乌战争开始时,金属大多交易了欧洲地区供应溢价,因此我们才会看到铜巨额的进口亏损,和LME铜创历史新高的表现;尽管当前俄乌冲突还未结束,欧盟北约成员国对于俄罗斯的制裁尚未缓和,但部分金属的供应溢价却是明显减退,之前我们在3月7日的异动点评中写到这种战争的冲击是有一个先冲击供给而后影响需求的过程,当时处在担忧阶段的供应减少被低库存的效应放大了,强化了供需紧张预期,但随着对峙的持续,欧洲地区的滞胀风险明显加大,欧洲央行全面下调经济增速,上抬通胀预期,我们预计后续会逐步看到欧元区制造业的进一步回落。
图:俄乌对有色的供应溢价减退
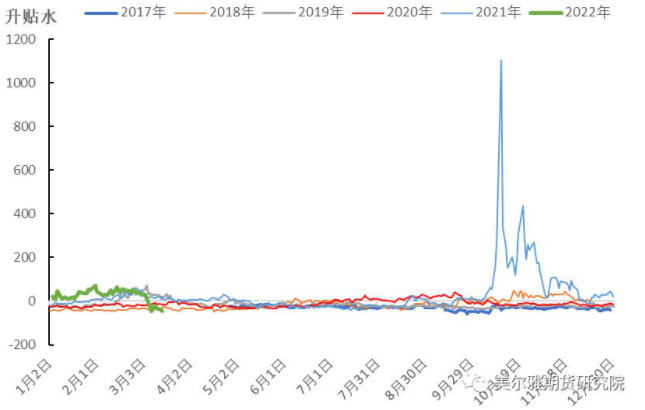
在进口亏损收窄的过程中,LME铜库存停止继续去化,转为小幅累升,表现最为明显的是LME0-3现货升水年内首次转为贴水,区域性价差过大,而欧洲需求预期偏弱,且显示或已经有承压迹象,升水转为贴水交易。从库存角度看,暂时还很难看到大幅交仓行为,进入二季度后关注LME铜库存累升的情况,现货的高升水预计很难再现,海外尽管低库存,但供需格局的偏紧状态或者说偏紧预期是有所走弱的。
图:LME库存小幅累升
图:LME0-3铜现货升贴水
三
供需推演与交易机会
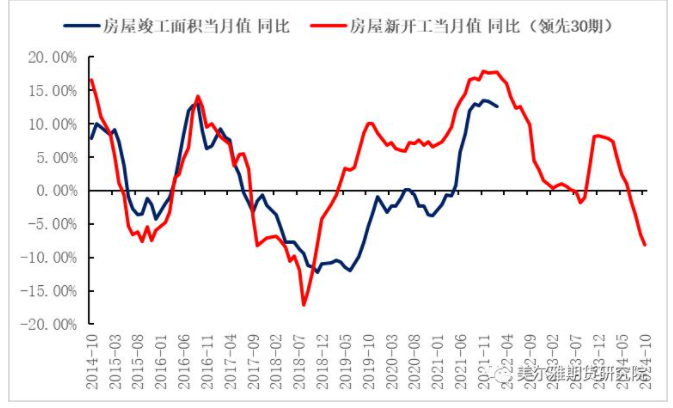
前文两个观点以国内进口铜亏损迅速收窄为主线,分析海外和国内的供需指标表现现象,分析了两者供需发展变化,从结论来看,国内铜的季节性累库已经到头,去库拐点出现,现货升水有望持续,消费韧性结合我们之前年报的观点,仍在关注地产链条下的竣工销售情况,从本周公布的房地产相关数据来看,同比均出现较大降幅,竣工,销售在1-2月表现一般,但竣工反弹的韧性仍在,从新开工的领先性来看,二季度地产端的铜消费复苏仍是有望出现的,可能会支撑二季度的铜需求,因此国内后续的供需环境较现在应该能够得到进一步的改善,由偏松向平衡状态演变。
图:关注地产消费复苏情况
海外目前虽然仍有一定的区域性供应溢价,但往后看持续性和预期或将有所走弱,低库存的格局暂时难改,但再度去化的空间不大,二季度或能看见海外累库现象,海外铜现货交易重心下移至平水乃至贴水,整体的供需格局由目前的偏紧状态趋松。
境内外铜供需情况的变化是铜供需走向平衡的一次演变,在这个过程中,价格的强弱也将带来交易机会,国内消费复苏,现货高升水,以及二季度将有消费支撑的情况下,沪铜的跨期正套仍有机会,并且我们跟踪发现,铜价下跌状态下的正套价差扩大更明显,近月合约的抗跌性较强,而当铜价快速上涨时,反而容易引发消费抑制,进而使得Back结构趋于平缓,而我们对未来铜价单边的看法是上涨的力度和持续性都较弱,因此价格高位时将有布局正套的机会;另外内外反套的交易寻找到好的安全边际仍可以尝试,当前迅速的收窄有一定交易的因素,供需格局的改变还没有完全转向,因此后续还是有可能出现千元以上的进口亏损,提供内外反套的时机。








