本期报告核心观点:目前国内铜市场单从基本面而言相对偏空,临近春节下游需求显露疲态,而产量和进口却在继续环比增加,市场预期库存累积的时刻就快来临,这从近期升贴水和价差结构上也可以窥见一斑。
但是目前市场对于国内宏观的预期却相对比较乐观,主要在于稳增长政策的不断喊话,在目前这个时间阶段既无法证实亦无法证伪,因此体现出了更多的博弈的性质,导致价格缺乏趋势性。我们认为国内铜价短期还不具备大涨的基础,反弹之后下游买兴更加疲弱,其实风险会有所累积,仍然会呈现箱体运行的特点。
上周COMEX铜价格曲线较此前向上位移,价格曲线结构有所变动,此前呈现contango结构,但是经过上周的运行之后,不少月份已经开始出现back结构。此前北美地区的精炼铜显性库存有所增加,有主要的市场玩家在向美国地区搬货,市场开始担忧全球精炼铜库存后续可能已经见底。不过我们认为低库存的状态大概率还是会持续,只是短期内对价格曲线近端带来了一定扰动,也是对消费的一种考验。基于这种考量我们认为contango结构的持续时间不会太长,价格曲线可能还是会维持在back状态下的时间更多,因此还是可以考虑在合适的时候进行borrow头寸。
上周SHFE铜价格曲线较此前整体位移向上,但是价格曲线近端的back结构在一周之内完全消失,曲线近端变为了contango结构。一周之内变化如此剧烈,并且国内库存和保税区库存仍然处于下降之中,我们认为主要还是市场对于月差的预期有所改变:一方面国内冶炼厂在11月、12月赶产,11月产量已经环比回升2万余吨,预计12月还将回升1-2万吨,单月产量的上升弥补了此前的缺口,另一方面进口货源最近也陆续到岗,对现货市场升水形成了明显打压,上周中现货升水一度下跌至0元/吨,供应端的边际宽松使得库存进一步去化的空间变小,加之时间上越发临近春节和冬奥会限产,季节性累库的时间点就要到来,因此月差的收敛也在情理之中。
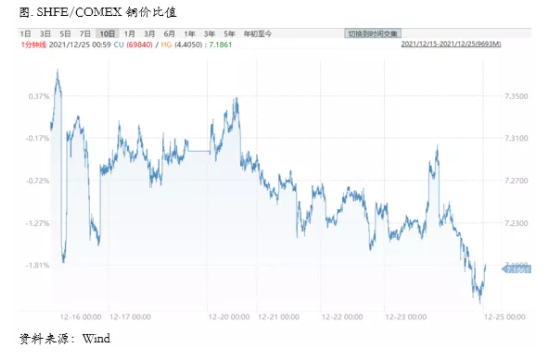
上周SHFE/COMEX比价运行重心震荡下行,我们上周周报中曾指出:按照我们对月差的分析(不看好月差的back继续扩大),因此对于比价而言反套并不是一个非常好的选择,目前看来已经完全验证。随着上周国内曲线近端back结构的快速消失,比价也明显重新走弱。再往后看,国内短期供需暂时不会更紧,不需要窗口打开把更多的货搬进来。并且从目前比价和进口盈亏来看,考虑做窗口关闭可能反而是更优的选择,当然空间可能也未必会很大,可以先做窗口关闭,再观察库存去化情况,如果关闭后库存仍然没有明显去化,可以拿更长一点的时间。
宏观海外方面,11月美国PCE同比为5.7%,高于前值5%,和预期5.7%持平,创下自1982年6月以来的新高;11月美国核心PCE同比为4.7%,高于前值4.1%和预期4.5%,创下自1989年以来新高。
我们认为11月能源价格上行推动美国个人消费支出上涨。尽管11月美国PCE同比和美国核心PCE同比均创下新高,但美国PCE同比显著高于核心PCE同比,表明在物价全面上涨的同时能源价格高企仍是美国通胀持续上行的最主要原因;
消费端物价已出现“磨顶”现象。从消费端数据看,11月美国PCE环比为0.6%,与预期持平但低于前值0.7%,11月美国核心PCE环比为0.46%,略低于前值0.48%,可以看出消费端物价已经处于高位磨顶状态,其中受政策调节和市场悲观情绪影响,能源价格下调更为明显;
高通胀持续抑制消费者信心。美国持续的通胀爆表显著下挫消费者信心,美国消费者对物价现状和后续变化均持悲观态度,但在加速Taper的预期逐步落实后,美国消费者信心略有回调;