- 摘要 -
基本面上铜呈现出库存开始去化、现货升水走强等利多因素。可以说铜的短期基本面已经逐渐从季节性弱势中走出,我们仍然认为随着国内稳增长政策的不断落地,映射到铜的微观消费上并不会差。
后续出库、去库进度会继续加深,铜价仍然处于下方空间有限,等待向上驱动的过程之中,在海外的通胀为铜价提供下方边际之后,铜价的走向更多需要依靠国内需求来提供驱动。
我们仍然认为在需求的回升之下库存有持续去化的空间,铜价还远不能说就已经见到今年的高点。
上周COMEX铜市场回顾
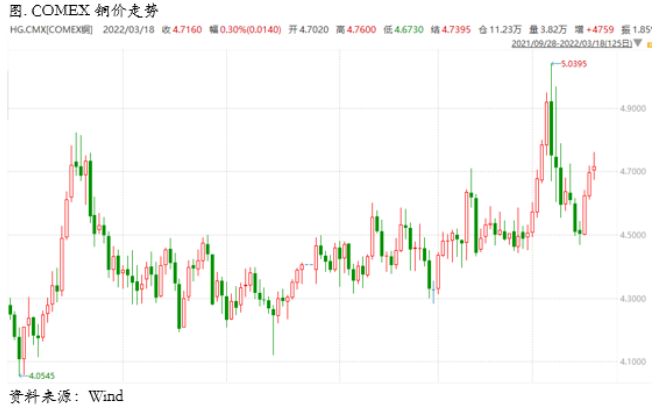
上周COMEX铜价震荡反弹,市场在此前打掉了因为俄乌冲突所带来的风险溢价之后整体迅速企稳,并且俄乌局势出现进一步缓和的迹象反而成为了市场的利多因素,因为这更进一步的降低了市场所面临的不确定性,因此一定程度上提升了总体的风险偏好,风险资产纷纷企稳甚至反弹。
同时上周的另一件大事在与美联储3月议息会议的召开,会议透露了年内加息7次、5月开始缩表的信息,完全符合市场预期,也没有带来更多的不确定性。在加息缩表的靴子落地之后,鲍威尔也表示非常关注美国经济是否会进入衰退,并且他认为目前还远未到衰退的程度,风险资产受到安抚后再度反弹,最终铜价在上周走出了止跌企稳的迹象。
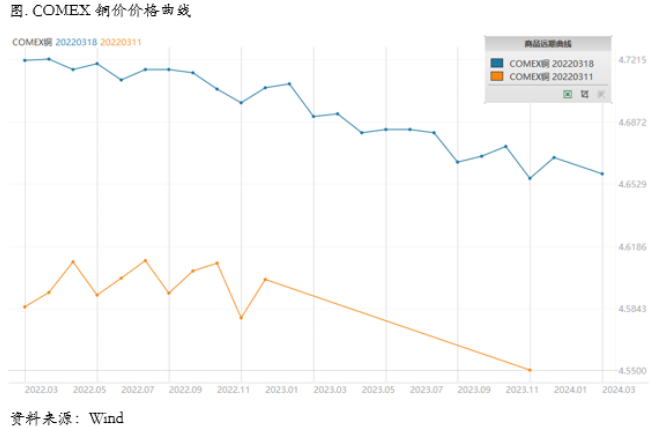
上周COMEX铜价格曲线较此前向上位移,价格曲线近端从平坦转变为小幅back结构,此前我们周报中均提示跨月以borrow头寸为主,在上周得到验证,我们觉得仍然可以坚持以borrow为主。
此前一段以来COMEX曲线的近端就围绕着平缓的结构上下摆动,并没有特别明显的趋向性。此前北美地区的精炼铜显性库存有所增加,有主要的市场玩家在向美国地区搬货,这种情况的原因是地区价差带来的。不过目前这种情况可能会出现变化,地区价差回到了此前的正常水平,预计向美国搬货的情况会有所缓解,最近一到两周COMEX库存开始出现连续下降,因此我们认为价差结构可能将在一段时间内维持back,甚至变得更为陡峭。
2
上周SHFE铜市场回顾
上周SHFE铜价震荡回升,周初铜价一度下跌,主要在于在低于预期的2月社融之后,市场预期的降准降息出在周末落空,市场情绪一度较为悲观,但随后国家继续表达了稳增长的决心,同时种种迹象表明中国方面仍然在对地产领域的政策做进一步的权衡。
基本面上铜也呈现出库存开始去化、现货升水走强等利多因素。可以说铜的短期基本面已经逐渐从季节性弱势中走出,我们仍然认为随着国内稳增长政策的不断落地,映射到铜的微观消费上并不会差,后续出库、去库进度会继续加深,铜价仍然处于下方空间有限,等待向上驱动的过程之中,在海外的通胀为铜价提供下方边际之后,铜价的走向更多需要依靠国内需求来提供驱动,我们仍然认为在需求的回升之下库存有持续去化的空间,铜价还远不能说就已经见到今年的高点。
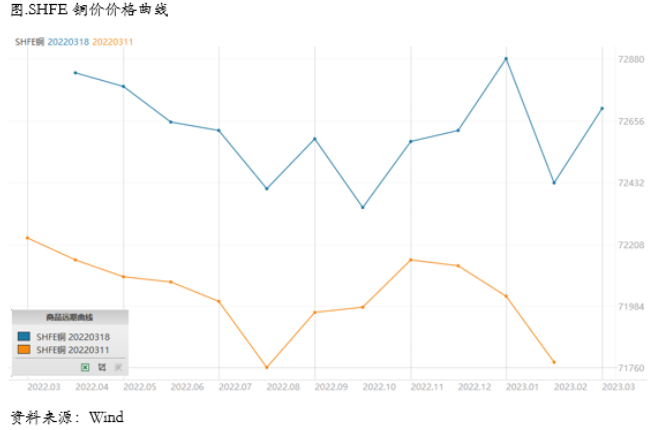
上周SHFE铜价格曲线较此前整体位移向上,价格曲线进一步维持了back结构,这与我们此前的预期完全相符。最近因为进口处于亏损,进口铜迟迟没有进入关内补充国内供应,而此前因为内外亏损较大,价差适合具有加工手册的冶炼厂出口,不少炼厂都出口了一定数量的精炼铜,最近因为华东、华南局部地区疫情加剧,防疫措施更加严格,使得入库偏低,加之出库不错,使得国内库存整体出现了明显的去库,而现货升水出现明显回升,从而带动了月间结构的走强。
我们认为从平衡表上来看,3月往后单月都存在一定程度的缺口,精炼铜维持低库存、升水格局的概率较大,月间结构也将以back为主,borrow依然是月间套利的主要方向。
3
国内外市场跨市套利策略
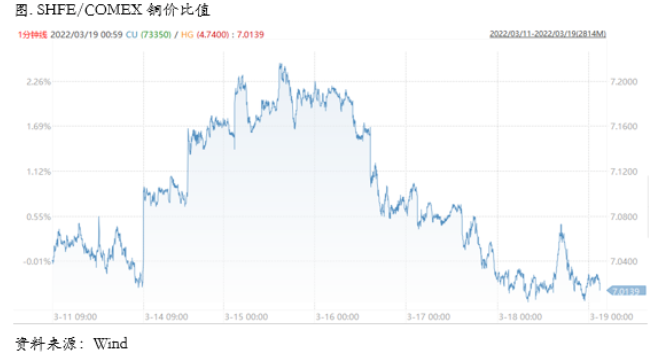
图片上周SHFE/COMEX比价运行重心大幅下行,进口亏损重新扩大。虽然此前进口比价一度回升,但是上周再次走低。在国内库存大幅去化的背景下走低,当然国内通过现货升水弥补了一定的亏损,但是从三月期比价来看,下行依旧明显。
这可能主要是因为市场预计上周库存大幅去化存在一些短期扰动因素,比如疫情防控的升级,并不是月间平衡的真实体现,库存更多累积在冶炼厂仓库,如果疫情一旦得到缓解仍将大幅进入市场。
我们认为这种预计是合理的,目前现货端通过升水弥补进口亏损之后,当下的去库的确不能完全代表远月的情况,相反有可能因为供应的后置而影响远月平衡表的调整,因此三月期比价的走势仍然需要观望。
4
宏观、供需和持仓,铜市场影响因素深度分析
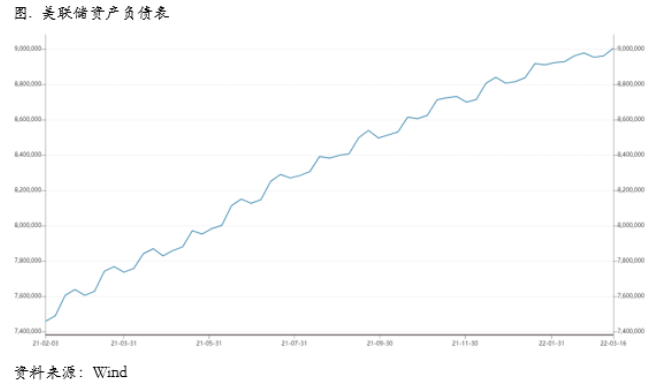
宏观海外方面,美联储3月货币政策会议决定加息25个基点,将于接下来的议息会议上开始缩表。加息落地如预期,可能5月份开启缩表,至年底可能缩减约4000亿美元。
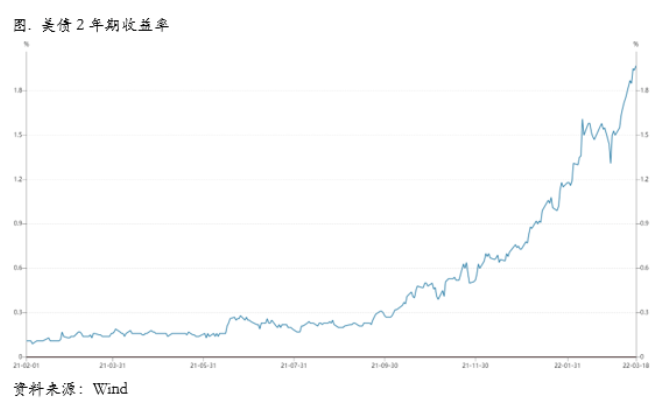
25基点加息符合预期,缩表在即。3月议息会议美联储如期宣布加息25个基点,开始本轮加息周期。缩表提供额外一次加息,很可能5月份开启缩表。鲍威尔在会后的新闻发布会上提到今年的缩表也可能相当于一次额外的加息。
简单估算,一次25基点的加息对应缩表规模在4千到5千亿美元之间。从5月到年底总共有8个月的时间,如果每个月缩减500亿美元的规模,那么正好可以缩减约4000亿美元。
新公布的点阵图中加息的预期上调明显。但是7次加息可能还没有在委员会中达到共识。我们观察上一次加息周期时候的投票可以看到加息决策都是达到共识之后才付诸实施,无一例外,并没有出现只相差一票那样非共识驱动的投票模式。
经济预期概要(SEP)下调实际GDP和上调通胀。2022年实际GDP预期的中位数从4%下调到2.8%,同时PCE的通胀从2.6%上调到4.3%,核心PCE的通胀从2.7%上调到4.1%。
鲍威尔在新闻发布会上讲到美联储在俄乌冲突爆发之前原本认为通胀在一季度会见顶,但是最近俄乌冲突增加了通胀变化的不确定性,但是他仍然表示美联储预期通胀在下半年会显著回落。我们认为在这样的通胀预期下,美联储很可能在上半年维持鹰派快速加息,然后在下半年回到基于数据相机抉择,保持灵活度。对于铜价而言,在加息的中前期仍然不用悲观。
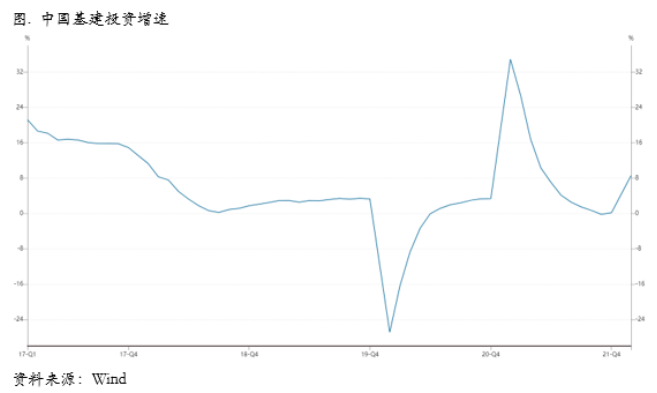
宏观国内方面,国家统计局公布2022年1-2月份经济数据:2022年1-2月固定资产投资(不含农户)同比增长12.2%,制造业投资累计同比增长20.9%,房地产开发投资累计同比增长3.7%,基建投资累计同比增长8.1%,社会消费品零售累计同比增长6.7%,规模以上工业增加值累计同比增长7.5%。
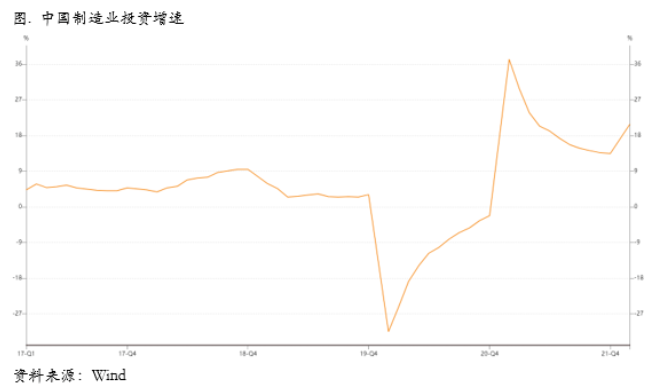
制造业投资超市场预期,高新技术和中游行业景气度较高。制造业投资2022年1-2月累计同比20.9%,2020-2021年1-2月几何平均累计同比增速为0.96%,制造业投资出现了明显的回升。
分行业来看,高技术制造业和高技术服务业对制造业投资的拉动较为强劲,如电子及通信设备制造业投资累计同比增长50.3%。同时,以电气机械及器材制造业为代表的中游行业景气度较高,投资累计同比达56.4%,在产业转型和绿色发展的背景下,中游景气度有望延续,但是需要持续关注输入型通胀对制造业企业成本端造成的压力,当前PPI当月同比的下行趋势虽然确立,但下行的速度或许会受到俄乌局势带来的大宗商品涨价影响。
房地产投资与基建投资一温一火。基建投资2022年1-2月累计同比8.1%,房地产投资1-2月累计同比3.7%,两者2020-2021年1-2月几何平均累计同比增速分别为5.85%和-2.4%,2022年较2020-2021年同期几何平均累计同比增速一升一降(基建投资上升、房地产投资下降)。
其中基建投资的回升受地方专项债发行和财政支出的支撑,由于2021年没有提前批额度,1-2月的地方政府新增债券发行量为零,而截至3月15日,2022年地方政府新增债券已经发行13676亿元,且加上特定国有金融机构和专营机构依法上缴近年结存的利润、调入预算稳定调节基金等,2022年全国一般公共预算支出安排26.71万亿元、比上年扩大2万亿元以上,增长8.4%,可用财力明显增加。
从微观层面上看,2月份国内冶炼厂复产节奏较为稳定,2月份产量为83.57万吨,同环比同步提升;从3月份冶炼厂计划来看,北方冶炼厂将从冬奥会干扰......








