过去几天锡价暴跌。
伦敦金属交易所 (LME) 三个月期金属周一跌至每吨 30,405 美元的一年低点,延续了从 3 月份创下的 51,000 美元的纪录高位的急剧下滑。
随着对经济衰退的担忧加剧,小锡卷入了整个工业金属市场的更广泛的避险交易。
市场格局也发生了变化。LME 和上海的库存都在上升,实物升水一直在走软,这表明锡的供应链严重紧张正在缓解。
但这种缓解可能是短暂的,因为中国生产商集体减产以应对价格暴跌。
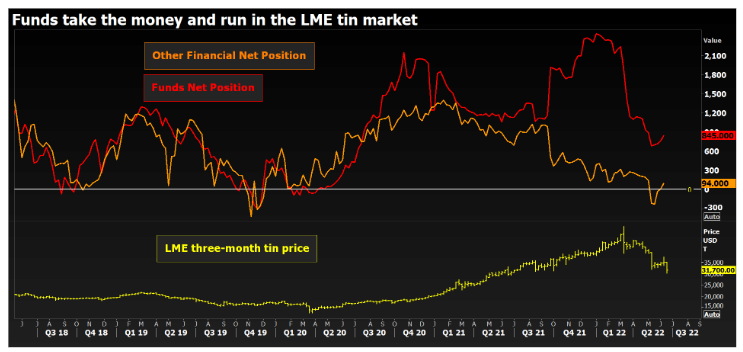
LME锡价与投机头寸
资金流向退出
锡在 3 月份的历史峰值似乎是投资者获利并退出市场的触发因素。
今年 1 月,当价格仍处于牛市状态时,资金总计净多头 LME 锡合约达 2,447 手。牛市押注在 5 月份被削减至仅 682 份合约,此后略有反弹。
LME 交易商承诺报告中“其他金融”类别中的投资基金实际上在上个月转为净空头,目前接近中性。
由于合约的流动性低,锡市场的投机流动相对于铜等而言总是很小。但流动性低的另一面是,基金头寸的变化会对价格产生巨大影响。
特别是如果每个人都同时获利了结,情况似乎就是这样。在过去的两个月里,随着锡在 2021 年和 2022 年初不断走高而积累的多头押注几乎完全被清除。
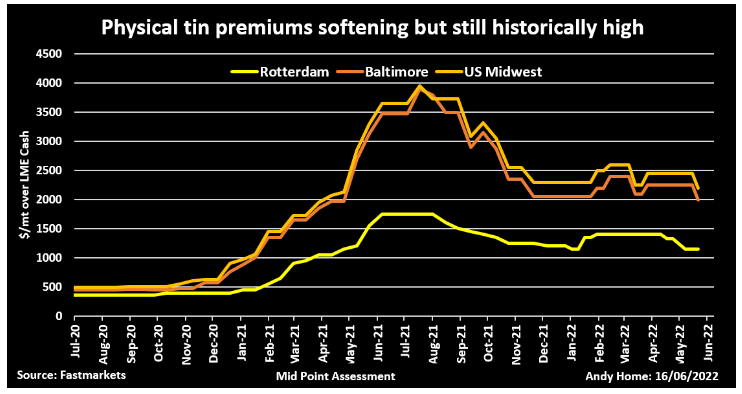
Fastmarkets 对美国和欧洲实物锡溢价的评估
供应链松动……略有松动
锡的技术动态达到顶峰的同时,去年市场的极端市场紧张有所缓解。
LME 仓库库存一直在攀升,目前为 3,260 吨,较年初增加 1,215 吨。
欧洲和美国的交易所库存已缩减至接近于零,但比利时安特卫普港现在有 905 吨,巴尔的摩有 670 吨。
这反映了实物供应链的可用性提高,欧洲和美国的保费都在减弱。
使用 Fastmarkets 评估的中点,鹿特丹的锡现在比 LME 现金每吨溢价 1,150 美元,而 2021 年 7 月的峰值为 1,750 美元。
同期,美国中西部金属相对于 LME 现金的溢价从每吨 3,950 美元降至 2,200 美元。
据报道,交易活动缓慢,LME 价格的急剧下滑也没有起到帮助作用。
然而,锡枯竭的供应链的补充只是部分的。
实物保费仍然高于 2021 年初之前的任何时间。
今年迄今为止,LME 库存可能已上涨 59%,但以任何历史标准衡量,它们仍然处于低位,目前仅相当于全球三天的使用量。
LME 合约的时差紧张局势仍然根深蒂固,较三个月期金属周四收盘的现金溢价为每吨 263.50 美元。
中国生产商停电
中国的可见库存也一直在上升。
自 1 月初以来,在上海期货交易所 (ShFE) 注册的锡库存增加了一倍多,达到目前的 4,022 吨,尽管与伦敦一样,上海远期曲线仍然坚挺地逆价差。
今年中国一直是锡需求的软肋,由于封锁,制造业活动疲软。
该国的生产商也受到过去几个月价格暴跌的沉重打击。
国际锡业协会 (ITA) 表示,由于上海期货交易所的精矿投入和金属生产受到充分对冲的限制,与伦敦一样,上海期货交易所的流动性也很差,许多企业现在正经历着极端的利润率压缩。
ITA 指出,价格暴跌意味着“一个月前购买的精矿价值明显下降”, 并补充说许多生产商“在出售金属时已经不得不承担重大损失”。
多家冶炼厂已重新安排年度停产时间,其中包括去年产量为 82,000 吨的全球最大生产商云南锡业,该公司将关闭其中一家工厂 45-50 天。
根据对 17 家中国运营商的调查,ITA 预计夏季几个月的开工率将大幅下降,到 8 月初的总产量损失约为 12,000 吨。
新的价格底线?
这是中国锡冶炼厂在价格变得丑陋时的标准做法,而集体供应反应过去曾起到强大的价格支撑作用。
这一次不同的是它正在展开的高价格水平。
自周一以来,LME 三个月价格一直稳定,最后交易在每吨 32,100 美元左右。
在最近的牛市之前,2011 年锡的历史最高价为每吨 33,600 美元。
价格可能在两个月内下跌了 40%,但 LME 锡已经在历史上的硬顶上找到了底线。
如果它成立,将确认锡定价正在经历由实物稀缺事件定义的结构性变化。








