一、本周国内现货镍价走势
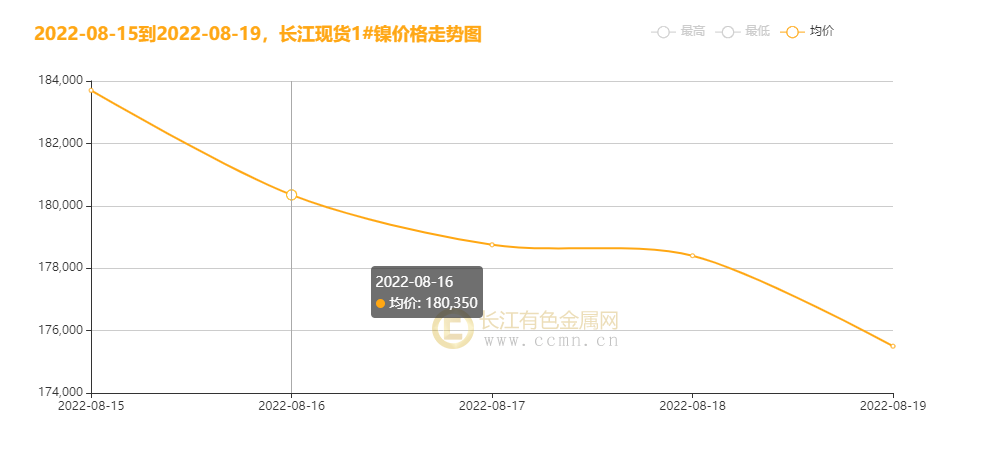
▲CCMN现货镍本周走势图
影响本周镍价走势的主要因素回顾:
1、美元走强施压金属,国内7月CPI数据呈疲弱态势,多地疫情复燃市场流通性趋弱,镍供应转向过剩局面,叠加下游采购积极性不佳,本周一镍价震荡下跌。
2、美元续涨,全球经济放缓忧虑打压油价,受困于需求疲弱金属领跌商品市场,镍铁供强需弱,利空交织叠加下,本周二镍价震荡收跌。
3、美元骤然下跌,油价持续疲弱拖累市场人气,金属行情涨跌互现,受高温和能源短缺影响冶炼厂减产,而新能源领域持续向好发展,硫酸镍需求度回升,本周三镍价小幅下跌。
4、周四美元重拾涨势,美联储纪要出炉暗示加息放缓节奏,引发市场波动,美股全线下跌,市场资金参与度较低,观望情绪浓厚,沪期镍横盘整理。
5、美元跳涨一个月高位金属承压,全球镍市供应充沛并转向过剩,需求疲弱纯镍升水下调,不锈钢行情不振,但低价询盘转增,本周五镍价震荡收跌。
二、伦敦期货镍走势
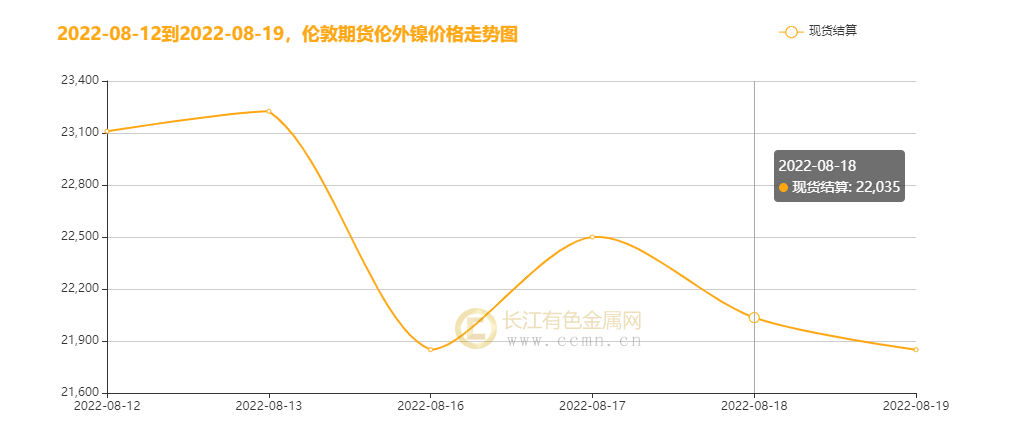
▲ CCMN本周伦镍走势图
聚焦伦镍市场:美联储官员再表鹰派立场;欧元区7月CPI继续高位持平,核心CPI小幅上升,印尼总统佐科维多多称,印尼今年可能会对镍征收出口税。一名印尼政府官员在2022年初表示,该国正在研究对含镍生铁和镍铁征收累进税。维多多周四在雅加达接受采访时证实,印尼正在考虑征收一项税收。由于电动汽车在全球范围内的推广,对镍、锂和钴等电池金属的需求激增。美元走势强劲施压金属,伦镍走势跌岩起伏。
三、伦镍周库存情况
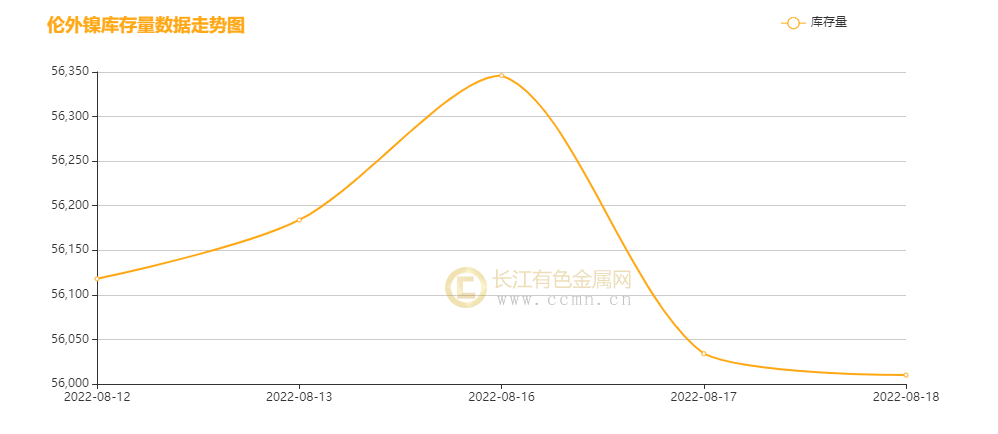
▲ CCMN伦镍本周库存走势图
8月19日伦镍库存总存量55914吨,较上一交易日减少96吨。续创历史新低水平。印尼NPI回国增量、市场总体受困于需求疲弱及疫情封控等因素影响,周内有降库速度放缓迹象,尤其是8月16日LME镍库存从56346吨骤增162吨。
四、镍价下周后市展望
综上所述,美国消费数据不及预期,美联储会议纪要偏鸽派,美元指数偏强震荡。受地缘政治、全球疫情等多重因素影响导致能源问题凸显, 欧洲能源问题引发锌铝生产影响,但需求忧虑依然存在,有色走势分化,镍偏弱波动。供应端,近期国内外镍供应呈双增趋势,据ccmn.cn市场部获悉,Gag Nickel计划将镍矿年产量提高到400万湿吨,本月(8.11-8.17)菲律宾镍矿发货80.73万湿吨,环比增加26%,目前菲律宾主要港口共有30条镍矿船装货/等待装货,约160万湿吨。电解镍现货进口窗口持续开放下,海外货源不断涌入,国内随着铁厂复工成品陆续产出,周度库存数据显示,因印尼资源到货增加,镍供应转向过剩局面,需求端,贸易商出货意愿不佳,近期市况总体延续平淡局面,消费偏弱,较难推动现货交易热情,市场消息面,一方面是LME英国仓库禁俄镍,另一方面是印尼总统佐科再提镍出口征税,近期镍价受此类消息刺激,但影响有限,具体还得关注政策落地及实施时间。不锈钢方面,近期不锈钢下游消费表现疲弱,市场情绪悲观,整体成交清淡,不锈钢延续弱势继续下行。ccmn.cn认为镍价在经历一段跌幅后或有上涨转机,低价询盘人数有所增加,后市建议持货商逢高减持,下游观望为主,本观点仅供参考,不做操盘指引(长江有色金属网 服务热线0592-5668838)








