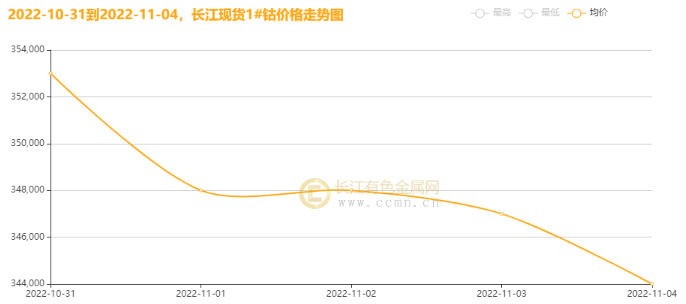
长江小金属网(www.ccmn.cn/xiaojinshu):4日长江现货1#钴报价334000-354000元/吨,均价344000元/吨,较上一交易日跌3000元;上海地区1#钴报价337000-347000元/吨,均价342000元/吨,较上一交易日跌2000元。本周长江现货1#钴周均价报348000元/吨,跌2.47%;上海地区1#钴周均价报345300元/吨,跌2.60%。
本周(10.31-11.04)钴价跌势进一步扩大,市场整体行情迅速回落。盘面走势震荡下行,市场悲观看跌心态较强,下游采购积极性不多,谨慎观望情绪浓厚,多为刚需采购,现货实际成交数量有限,交投维持平淡冷清局面,报价氛围继续承压。
新能源汽车市场产销数据依旧强劲,消费仍保持告诉增长,但受国内多地疫情散发,且确诊病例增长较快影响,10月新能源汽车销量或不及预期,叠加手机市场及合金领域消费未见明显好转迹象,钴市整体需求受限较严重,市场行情重心下移。
中汽协数据显示,9月,我国新能源汽车产销分别完成75.5万辆和70.8万辆,同比分别增长1.1倍和93.9%,市场占有率达到27.1%。1-9月,我国新能源汽车产销分别完成471.7万辆和456.7万辆,同比分别增长1.2倍和1.1倍,市场占有率达到23.5%。
根据乘联会预测,10 月新能源车型零售量预计55.0 万辆,同比增长73.5%,环比下降10%、与9 月销量对比本月增速有所放缓,这与10 月疫情反复有关,使得车市面临了一定的增长压力。
据IDC数据,2022年第三季度,中国智能手机市场出货量约7113万台,同比下降11.9%。
9月钴原材料进口虽环比有所下降,但全年来看依旧再增长,原料供给相对充足,钴盐价格及市场表现一般,国内生产利润有好转,厂家多长单排产,生产较积极开工率尚可,但钴市供给面仍维持偏紧格局,或对钴价下行空间提供一定支撑。
海关总署数据显示,2022年9月中国钴原料进口总量1.06万吨金属吨,同比上涨36%,环比下降3%。2022年1-9月中国钴原料进口总量7.73万吨金属吨。
国际市场报价继续下跌,利空国内市场行情,钴价上涨支撑力减弱,终端需求仍处于恢复之中,其再提升空间及增速有限,市场心态维持谨慎,供需偏宽松,上下游僵持博弈状态渐显,短期钴价或继续小幅震荡走跌。长江有色金属网电话:0592-5668838