外媒7月30日消息,据悉,伦敦金属交易所(LME)正面临新的压力,要求将俄罗斯铝排除在其仓库系统之外。
挪威生产商海德鲁(Norsk Hydro)已呼吁该交易所重新考虑去年11月继续接受俄罗斯金属交付的决定。
海德鲁警告称,截至6月底,俄罗斯品牌的铝库存占担保铝库存的80%,LME合约有可能失去其基准地位。
政府没有对俄罗斯铝实施制裁,伦敦金属交易所回应称,“我们注意到,所有俄罗斯原产金属继续被广泛的市场消费。”
俄罗斯生产商俄铝(Rusal)也予以回击,警告称,将其品牌排除在LME之外,将对市场结构造成“极大破坏”。
该公司表示,它“继续见证其低碳铝被来自世界各地的广泛全球消费者广泛接受。”
俄铝和LME面临的问题是,最大的消费国之一——中国——可能正在失去胃口。
首选市场
尽管没有针对俄铝的官方制裁,但该公司的地域销售结构已经发生了变化,以应对美国的惩罚性进口关税,以及一些消费者(尤其是欧洲消费者)的自我制裁。
一些金属确实是作为最后手段交付给LME的,但迄今为止流入的资金并不多。
截至6月底,LME担保的俄罗斯金属库存为21.8万吨,相对于俄铝每年400万吨的产能而言,这一数字很小。
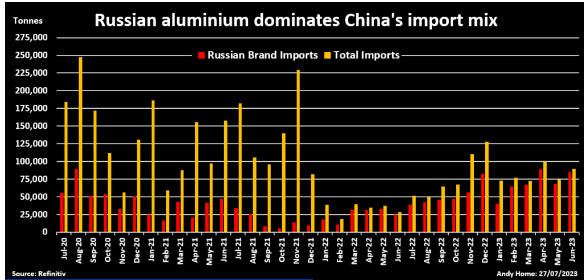
这表明,俄铝及其贸易伙伴在将出口转向亚洲(尤其是中国)消费者方面基本上取得了成功。
去年,中国进口了46.2万吨俄罗斯品牌的原铝,高于2021年的29.1万吨。这一步伐在今年上半年有所加快,俄罗斯金属进口量同比增长177%,至41.4万吨。
事实上,今年1月至6月期间,俄罗斯品牌占中国初级金属进口总量的85%。
自2022年2月入侵乌克兰以来,乌克兰已成为俄罗斯金属的首选市场。
反向流动
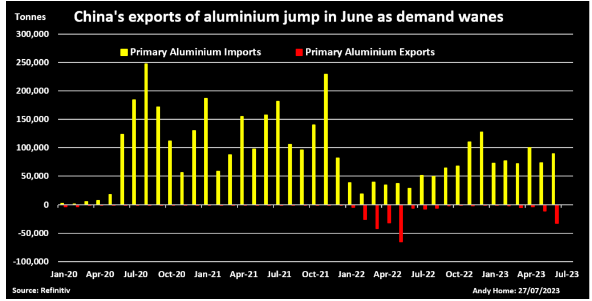
有迹象表明,中国对俄罗斯铝,或者说任何一种原金属的需求正在减弱。
中国6月份出口了3.3万吨原铝,超过了前5个月的出口量总和,是自2022年5月以来最大的单月出口量。
中国的税收结构不利于该国冶炼厂的直接出口,这意味着6月份的出口流量很可能反映出,此前仅进口到中国保税仓库的金属出现了转机。
中国贸易统计数据令人好奇的是,进出保税仓库的货物分别以进口和出口的形式出现。
高盛(Goldman Sachs)分析师指出,“来自交易商的反馈”表明,今年约有17.5万吨“进口”商品被放置在保税区,而不是进入在岸市场。(《金属:怎么回事?》(2023年7月21日)
鉴于中国近几个月的进口结构,现在离开保税仓库的金属很可能都是俄罗斯品牌。
6月份“出口”的前两个目的地是日本(10,000公吨)和韩国(20,500公吨)。
韩国的流动值得注意。迄今为止,LME在光阳港的仓库接收了LME认股权证中俄罗斯品牌交付的大部分。
中国提高了产量
6月份所谓的出口可能只是昙花一现,但我们有充分的理由不这么认为。
今年头几个月,中国大宗商品级铝供不应求,原因是水资源丰富的云南省遭遇干旱,导致电力配给和冶炼厂减产。
国际铝业协会(International aluminum Institute)的数据显示,今年第一季度中国的铝产量折合成年率减少了63.6万吨。
此外,该国的铝冶炼厂以熔融而不是锭的形式提供了更多的金属。咨询公司阿斯利康全球(AZ Global)的数据显示,上半年铸锭产量较上年同期下滑了9%。
直接产量下降和热金属交付比例上升的结合,收紧了供应链中的硬金属部分,刺激了从世界其他地区的进口。
然而,随着该国南部干旱状况的缓解,全国产量在第二季度大幅回升至75万吨的年化增幅。
产量反弹的同时,使用量却没有出现类似的回升。今年以来,中国对铝和其它多数工业金属的需求未能达到预期,制造业活动萎缩,陷入困境的房地产行业仍表现平平。
6月数据显示,铝的反向流动表明,在岸铝供应可能已经开始从短缺转向过剩。
更多LME交付?
如果是这样的话,中国对俄罗斯金属的进口将面临双重风险:中国对俄罗斯金属的进口将减少,而一些已经存放在保税区的金属将被重新定向到其他市场。
它们能多容易被吸收是一个有争议的问题。
除了谁准备接受、谁不准备接受俄罗斯金属的问题外,随着通胀上升抑制了建筑活动和汽车销售,几乎所有地方的铝需求都在走弱。
这就是为什么LME三个月期铝价本月早些时候跌至每吨2,127美元的一年低点,以及为什么它仍然徘徊在近期区间的底部附近,最新交易价为每吨2,210美元。
时间价差非常宽松,基准现金与3个月期合约的正价差为每公吨40美元。
现货价格和价差都表明,有多余的铝正运往LME系统。
如果LME要避免被卷入日益两极化的铝行业,它只能希望,不要有太多来自俄罗斯。
(本文仅代表作者、路透社(Reuters)专栏作家安迪·霍姆(Andy Home)的观点。)
(简·梅里曼编辑)
本文编译自:mining.com








